Este jueves 19 de marzo de 2026, el Consejo de Gobierno del Banco Central Europeo (BCE) ha decidido mantener sin cambios sus tres tipos de interés oficiales, dejando la tasa de depósito en el 2.00%. El mercado confirma que la institución ha entrado en una fase de "pausa forzada" tras elevar su previsión de inflación para 2026 al 2.6%, reconociendo que el choque en los precios del crudo derivado de la guerra en el Medio Oriente ha dinamitado la hoja de ruta de flexibilización prevista para el verano.
El mercado confirma un escenario de estanflación importada
La decisión del BCE refleja un equilibrio precario ante una crisis de oferta global. Los resultados demuestran que el barril de Brent, al superar los 110 dólares tras los ataques a infraestructuras críticas en el Levante y el Golfo Pérsico, ha generado una presión alcista inmediata. Se observa en la práctica que la institución ha tenido que recortar su previsión de crecimiento del PIB al 0.9% para este año, admitiendo que el alto costo de la energía lastrará la recuperación industrial en la Eurozona.
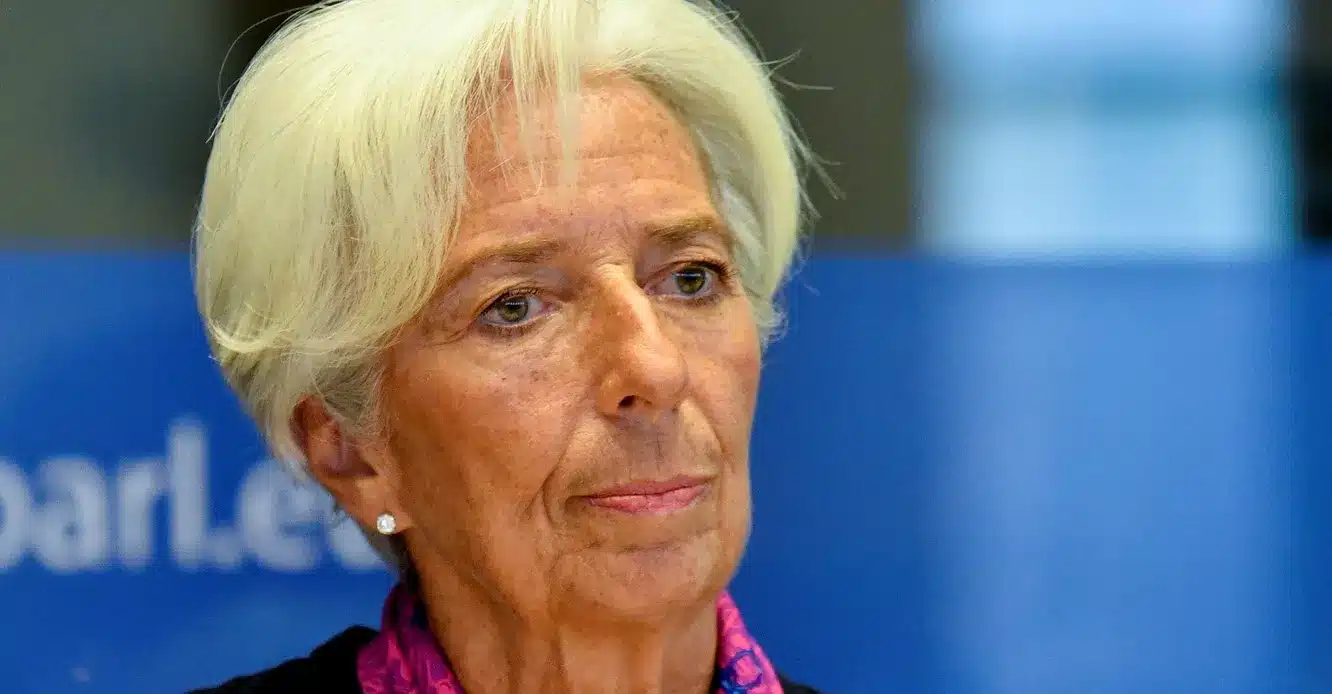
Christine Lagarde, presidenta del organismo, advirtió que la vigilancia sobre los salarios y márgenes empresariales será extrema para evitar que este "shock" temporal se convierta en una espiral inflacionaria permanente (efectos de segunda ronda).
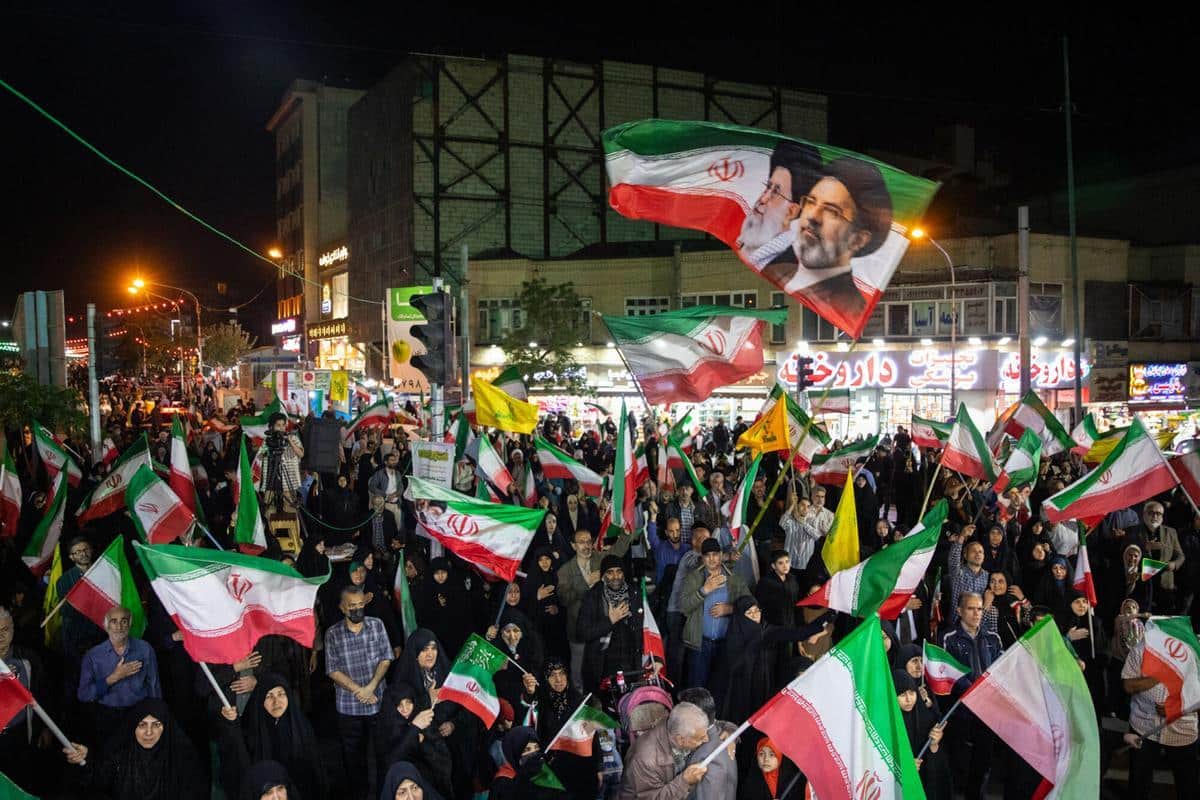
Ofensiva total en el Golfo: Irán traslada el conflicto al sector financiero y aeronáutico

Irán escala la guerra al sector financiero y ataca el aeropuerto de Dubái con drones. Alerta máxima en el Golfo Pérsico por amenazas a bancos en 2026.
Factores de riesgo: Del Estrecho de Ormuz a la tasa de depósito
La narrativa de la política monetaria europea en marzo de 2026 está dictada por factores geopolíticos ajenos al control de Frankfurt:
- Incertidumbre en el Suministro: La escalada bélica entre Irán y la coalición internacional ha inyectado una prima de riesgo en los mercados de futuros. El BCE prevé que la inflación podría alcanzar un pico del 3.1% durante el segundo trimestre de 2026.
- Postura "Hawkish" Reactiva: El tono del Consejo ha pasado de la neutralidad a una restricción cautelosa. El mercado de futuros otorga ahora un 55% de probabilidad a una subida de tipos antes de fin de año si las expectativas de precios no se anclan.
- Dependencia de los Datos: La institución operará "reunión a reunión", eliminando cualquier compromiso previo sobre la senda de tipos para la próxima sesión de mayo.
Comportamiento del Euro y volatilidad del mercado
Los resultados en los mercados de divisas muestran una volatilidad significativa. El euro superó brevemente la marca de los 1.15 dólares tras el mensaje de firmeza de Lagarde. Esta apreciación de la moneda única actúa como un estabilizador parcial, al abaratar ligeramente las importaciones de crudo denominadas en dólares, aunque encarece las exportaciones europeas en un momento de debilidad del PIB.
Analistas de firmas como Allianz y Renta 4 señalan que el BCE se encuentra atrapado entre la necesidad de combatir la inflación energética y el riesgo de asfixiar una economía que ya muestra signos de agotamiento estructural.
Israel abate a Ali Larijani, líder de facto de Irán, en Teherán

Israel eliminó a Ali Larijani y al comandante paramilitar Gholamreza Soleimani. Irán respondió lanzando más de 100 misiles hacia Tel Aviv.
Contexto histórico: El dilema de 2008 y la vulnerabilidad energética
La situación actual evoca el fantasma de Jean-Claude Trichet, quien en 2008 subió los tipos de interés justo antes de la Gran Recesión para combatir el alza del petróleo. El desafío para el BCE en 2026 es evitar ese error histórico sin perder credibilidad.
Sin embargo, a diferencia de 2008, la Europa de hoy enfrenta una vulnerabilidad energética mayor tras la desconexión total de los suministros rusos y el abandono de la energía nuclear en centros industriales clave. La política monetaria se ha convertido, de facto, en un rehén de la estabilidad en el Estrecho de Ormuz, transformando cada decisión de tipos en una respuesta a la situación en el frente de batalla.
Identificación de Actores
- Beneficiarios Directos: Ahorradores y rentistas que mantienen rendimientos del 2% en sus depósitos; y el sector bancario, que conserva márgenes de intermediación saludables al no reducirse el costo del crédito.
- Afectados Directos: Consumidores europeos que sufren la pérdida de poder adquisitivo por el encarecimiento de combustibles; y empresas de manufactura intensiva, cuyo crecimiento se ve limitado por el alto costo de los insumos y del financiamiento.