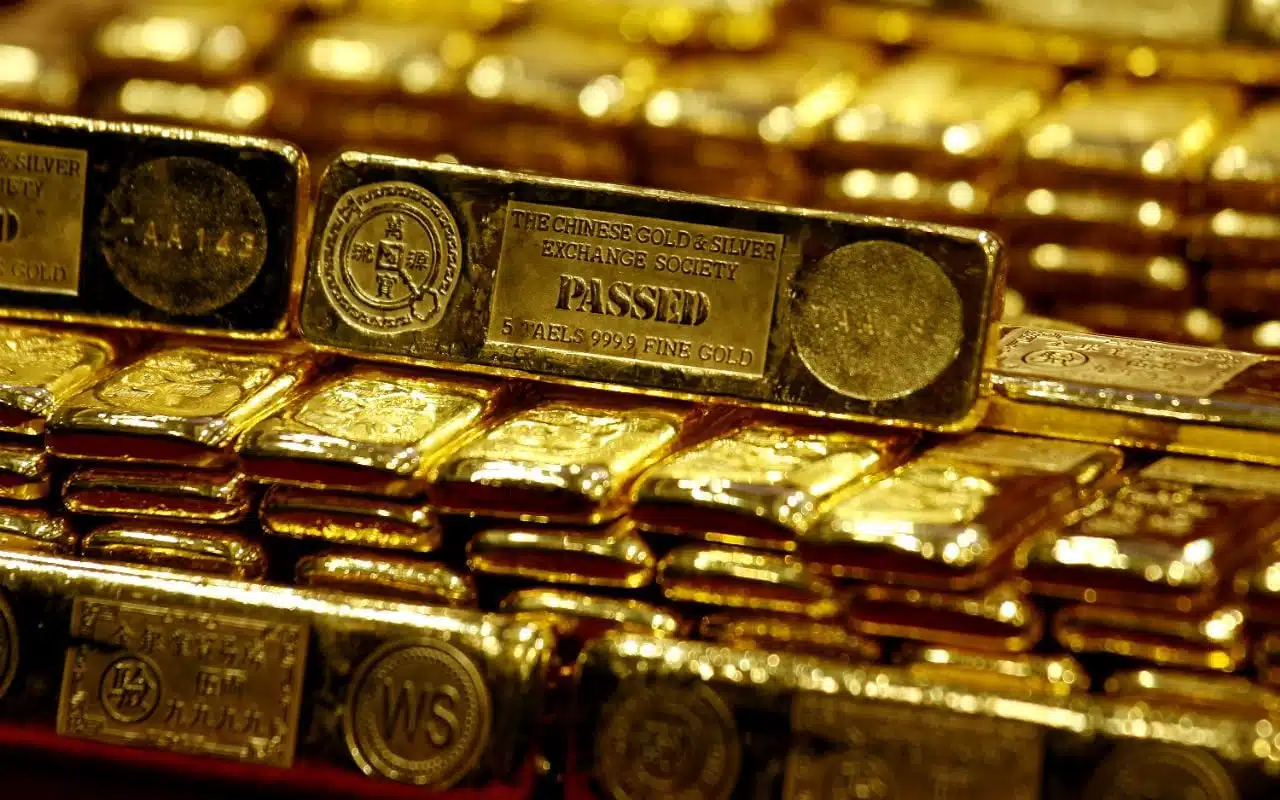
El colapso histórico de los metales preciosos, específicamente el oro y la plata, fue provocado por el repentino informe que indicaba que el presidente Donald Trump se preparaba para nominar a Kevin Warsh como presidente de la Reserva Federal. Los mercados interpretaron a Warsh como el "combatiente más duro contra la inflación", lo que fortaleció inmediatamente al dólar estadounidense e indujo una ola de ventas masivas de lingotes. El oro sufrió su mayor caída intradía desde principios de la década de 1980, mientras que la plata experimentó un desplome récord del 36%.
La reacción del mercado a esta potencial nominación subraya cómo las expectativas sobre la política monetaria en Estados Unidos pueden eclipsar rápidamente otros fundamentos macroeconómicos globales. Este evento se produjo justo después de que la Reserva Federal mantuviera las tasas de interés sin cambios, mientras que el presidente Jerome Powell señalaba una “clara mejora” en las perspectivas económicas y la estabilización del mercado laboral, aunque los mercados de futuros no anticipan cambios en las tasas antes de junio.
La paradoja de Warsh y la devaluación del refugio seguro
La confirmación posterior de la selección de Kevin Warsh como candidato a dirigir la Reserva Federal provocó un repunte inmediato del dólar, resultando en un drástico cambio de rumbo para los metales preciosos tras un repunte vertiginoso que había llevado los precios a máximos históricos.
Los operadores consideran que Warsh es menos propenso a reducir las tasas que otros contendientes para reemplazar a Powell. Esta percepción de una política monetaria más estricta o que apuntala el dólar debilitó la confianza de los inversores que habían estado acumulando metales, anticipando que la Casa Blanca permitiría una depreciación de la divisa.
El alcance del desplome fue extremo:
Aakash Doshi, director global de estrategia de oro y metales en State Street Investment Management, fue claro al explicar que el anuncio de Warsh fue "positivo para el dólar estadounidense y negativo para los metales preciosos".
Factores técnicos que aceleraron el desplome histórico
La magnitud de la liquidación en metales preciosos no puede atribuirse solo al cambio en las expectativas políticas. Factores puramente técnicos y de posicionamiento macroeconómico contribuyeron a la volatilidad extrema:
- Reequilibrio de fin de mes: Doshi señaló que la caída se vio agravada por el reequilibrio de fin de mes, ya que tanto las posiciones cortas en dólares como las largas en metales preciosos habían sido el consenso macroeconómico durante semanas.
- Contracción 'gamma': Según Goldman Sachs, la caída del oro en lingotes pudo haberse acelerado por la llamada contracción ‘gamma’. Este mecanismo obliga a los operadores con posiciones cortas en opciones a comprar más futuros a medida que los precios suben, y a vender agresivamente a medida que bajan, para mantener sus carteras equilibradas.
- Oleada récord de opciones: Una oleada récord de adquisiciones de opciones de compra había "reforzado mecánicamente el impulso alcista de los precios" previamente.
La volatilidad se extendió a las acciones de las principales compañías mineras. Los productores de oro como Newmont, Barrick Mining y Agnico Eagle Mines vieron caer sus acciones más del 10% en la Bolsa de Nueva York.
Dominik Sperzel, director de operaciones de Heraeus Precious Metals, advirtió que la volatilidad es muy extrema y que los niveles de resistencia psicológica clave (5.000 dólares para el oro y 100 dólares para la plata) se rompieron repetidamente. La advertencia es clara: "debemos prepararnos para que la montaña rusa continúe".
Simon White, estratega macroeconómico de Bloomberg, apuntó que la relación plata/oro ha subido casi tanto como a finales de la década de 1970. Aunque los movimientos drásticos sugieren un punto de inflexión, White recordó que el oro y la plata por separado nunca han igualado sus repuntes de 1979, y considera que es demasiado pronto para saber si esta relación marca el final de un repunte histórico.
Tensiones globales y la acción de los bancos centrales
A pesar de la sacudida en los metales preciosos, el mercado laboral estadounidense, el gasto de consumo, la producción industrial y la disponibilidad de crédito siguen apuntando a una economía que se expande a un ritmo superior a la tendencia.
Observatorio global de tasas de interés
En la misma semana de la noticia de Warsh, la actividad de los bancos centrales reflejó un panorama monetario global diverso. Mientras la Reserva Federal, junto con Canadá, Suecia, Brasil, Chile, Hungría, Sri Lanka, Pakistán, Uzbekistán, Kirguistán, Sudáfrica, Lesoto y Esuatini, mantuvieron las tasas sin cambios, otros realizaron ajustes importantes:
Reconfiguración política de EE. UU. y la fortaleza del dólar
El dólar estadounidense se ha mantenido generalmente débil al inicio del segundo mandato de Donald Trump, recuperándose en solo dos de trece meses transcurridos. No obstante, la anticipación por Warsh desencadenó una ola de ventas masivas que llevó al dólar a disfrutar de su mejor día desde julio.
Otro factor que anticipa un cambio estructural significativo es el cambio demográfico interno. Las estimaciones de población estatal para 2030 muestran un fuerte desplazamiento hacia el sur y los estados montañosos, con implicaciones directas para la representación política:
Puntos críticos en las economías regionales
Europa: Resiliencia en la zona euro
La economía de la eurozona creció más de lo previsto a finales de 2025, mostrando resiliencia a pesar de las turbulencias comerciales. Alemania, Italia y España superaron las estimaciones de Producto Interior Bruto (PIB) trimestral, destacando el desempeño de este último. A futuro, el gobierno alemán espera que la mayor economía de Europa salga de tres años de estancamiento en 2026, aunque existe una fuerte dependencia del gasto estatal para fomentar una recuperación sostenida.
Asia: Reducción de objetivos y purgas
Las autoridades chinas están adoptando un enfoque más pragmático. Más de una docena de provincias chinas rebajaron sus objetivos de crecimiento económico para 2026, incluyendo 13 de 20 provincias que publicaron sus metas, lo que sugiere una probable rebaja del objetivo nacional por primera vez en cuatro años, como respuesta a la debilidad del gasto de consumo.
En el ámbito político, el presidente Xi Jinping tomó la decisión más sorprendente en casi medio siglo de purga militar al investigar a su general de mayor rango y antiguo aliado, Zhang Youxia, rompiendo precedentes y generando implicaciones para Taiwán y la sucesión en las filas del Partido Comunista.
Por otro lado, la India está ampliando su capacidad energética mediante la energía nuclear. El gobierno considera solicitar ofertas para construir hasta diez reactores de agua pesada a presión de 700 megavatios cada uno, un esfuerzo ambicioso para aumentar su capacidad mientras que la cuota de la energía nuclear en la combinación energética sigue disminuyendo frente al carbón y las energías renovables.
Mercados emergentes: Disparidad y riesgo
Los mercados emergentes mostraron resultados dispares:
La anticipación de la llegada de Kevin Warsh a la Reserva Federal ha demostrado ser un catalizador inmediato, provocando que las expectativas sobre el control de la inflación y el fortalecimiento del dólar superen a los fundamentos. La rápida liquidación de activos de refugio seguro, impulsada por complejos mecanismos técnicos como la contracción gamma, convierte el precio en el principal motor del mercado. Si el precio de los metales se está convirtiendo en el único impulsor, ¿cuánto tardarán los fundamentos económicos, como la resistencia de la eurozona o la desaceleración de Brasil, en recuperar la atención de los operadores?