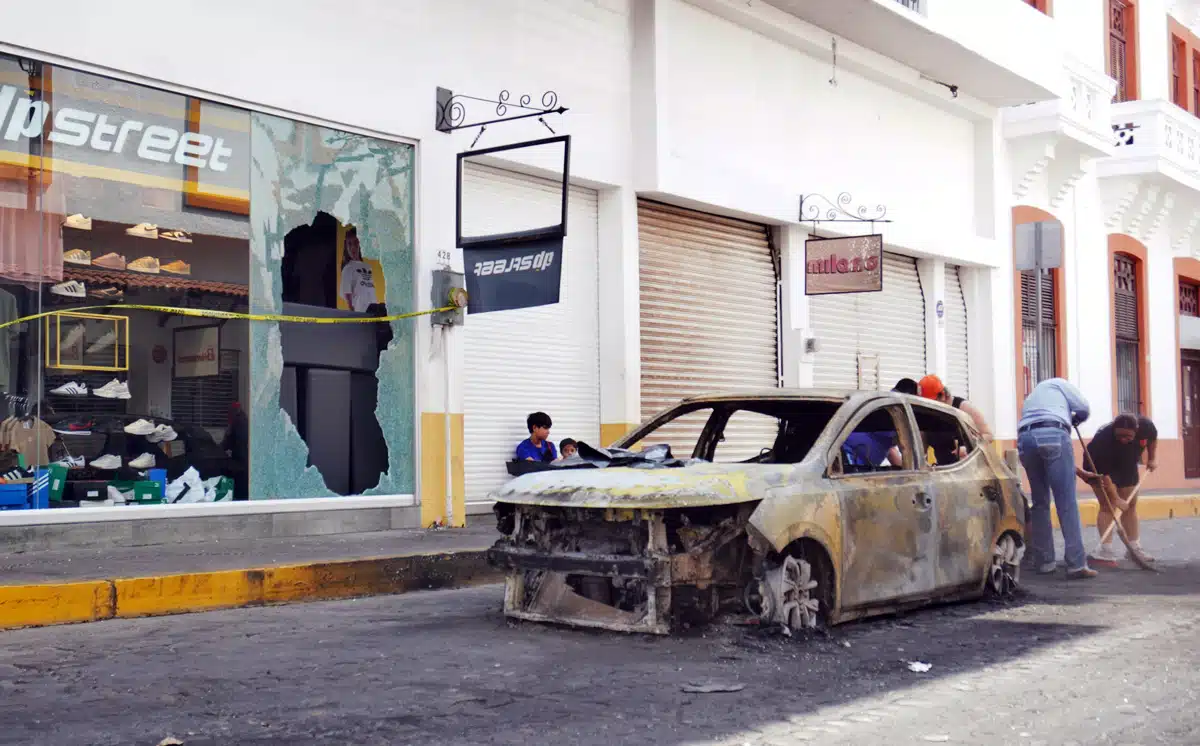
Las aseguradoras han confirmado que la compensación por vehículos incendiados durante los eventos vinculados al presunto abatimiento de Nemesio Oseguera Cervantes, alias "El Mencho", no será de aplicación generalizada. La cobertura depende estrictamente de los términos y condiciones específicos estipulados en cada póliza de seguro automotriz, priorizando aquellas con cobertura amplia.
¿Qué tipo de póliza cubre daños por disturbios o actos vandálicos?
La cobertura para daños por disturbios o actos vandálicos en vehículos se encuentra principalmente en las pólizas de cobertura amplia o en aquellas que incluyen específicamente la cobertura de daños materiales.
Se ha constatado que hasta un 84% de los vehículos afectados por la violencia reciente en México circulaba sin seguro, lo que implica que la mayoría no tendrá derecho a indemnización alguna.
¿Cuáles son las exclusiones comunes que impiden la indemnización en estos escenarios?
Las pólizas de seguro de auto suelen contener cláusulas de exclusión que pueden limitar o anular la indemnización en situaciones de disturbios o actos vandálicos. Entre las exclusiones comunes se encuentran los actos de guerra, terrorismo, insurrección, motín o conmoción civil, a menos que se contrate un anexo específico. Sin embargo, la interpretación de estas cláusulas es fundamental. El análisis técnico indica que las exclusiones de pago por daños ocasionados de manera intencional y violenta, derivados de actos ilícitos o vandalismo, solo operan cuando es el propio asegurado el causante del siniestro, no si es ocasionado por terceros ajenos a la relación contractual. La jurisprudencia ha establecido que, si la voluntad de las partes fuera excluir estas conductas dolosas de la cobertura, debería especificarse con toda claridad en el contrato. Además, algunas pólizas pueden excluir la cobertura si existe negligencia del conductor, falta de denuncia policial o presentación tardía del reclamo. Es importante diferenciar entre actos vandálicos (daños sin intención de robo), daños accidentales (por descuido o circunstancias ajenas) y daños intencionados (con propósito de delito), ya que la clasificación puede influir en la cobertura.
¿Cómo deben proceder los afectados para maximizar sus posibilidades de reclamo?
Para maximizar las posibilidades de reclamo, los afectados deben seguir un protocolo riguroso. En primer lugar, es imprescindible contactar a la aseguradora para reportar formalmente lo ocurrido y, en su caso, presentar las denuncias requeridas ante las autoridades locales. La Asociación Mexicana de Instituciones de Seguros (AMIS) ha activado protocolos de atención para orientar a los asegurados. Se recomienda documentar la escena con fotografías y videos, y obtener un informe policial, ya que esto proporciona un registro oficial del incidente y puede facilitar el proceso de reclamo. Es crucial que la denuncia inicial tipifique correctamente el delito; no es lo mismo reportar un vehículo incendiado en la vía pública por vandalismo que un vehículo robado con violencia y posteriormente calcinado, ya que esta diferencia puede determinar la procedencia del pago. Las pólizas con cobertura amplia suelen incluir robo total o robo con violencia, y si el vehículo fue despojado con violencia y luego quemado, el evento puede encuadrar como robo total con violencia o daño material por incendio derivado de un acto ilícito. Una vez hecho el reporte y presentadas las denuncias, se continúa con los mecanismos de evaluación y la integración del expediente del siniestro, conforme a las coberturas contratadas y los alcances y límites establecidos en cada póliza. Algunas compañías podrían optar por realizar el ajuste de los siniestros a distancia.