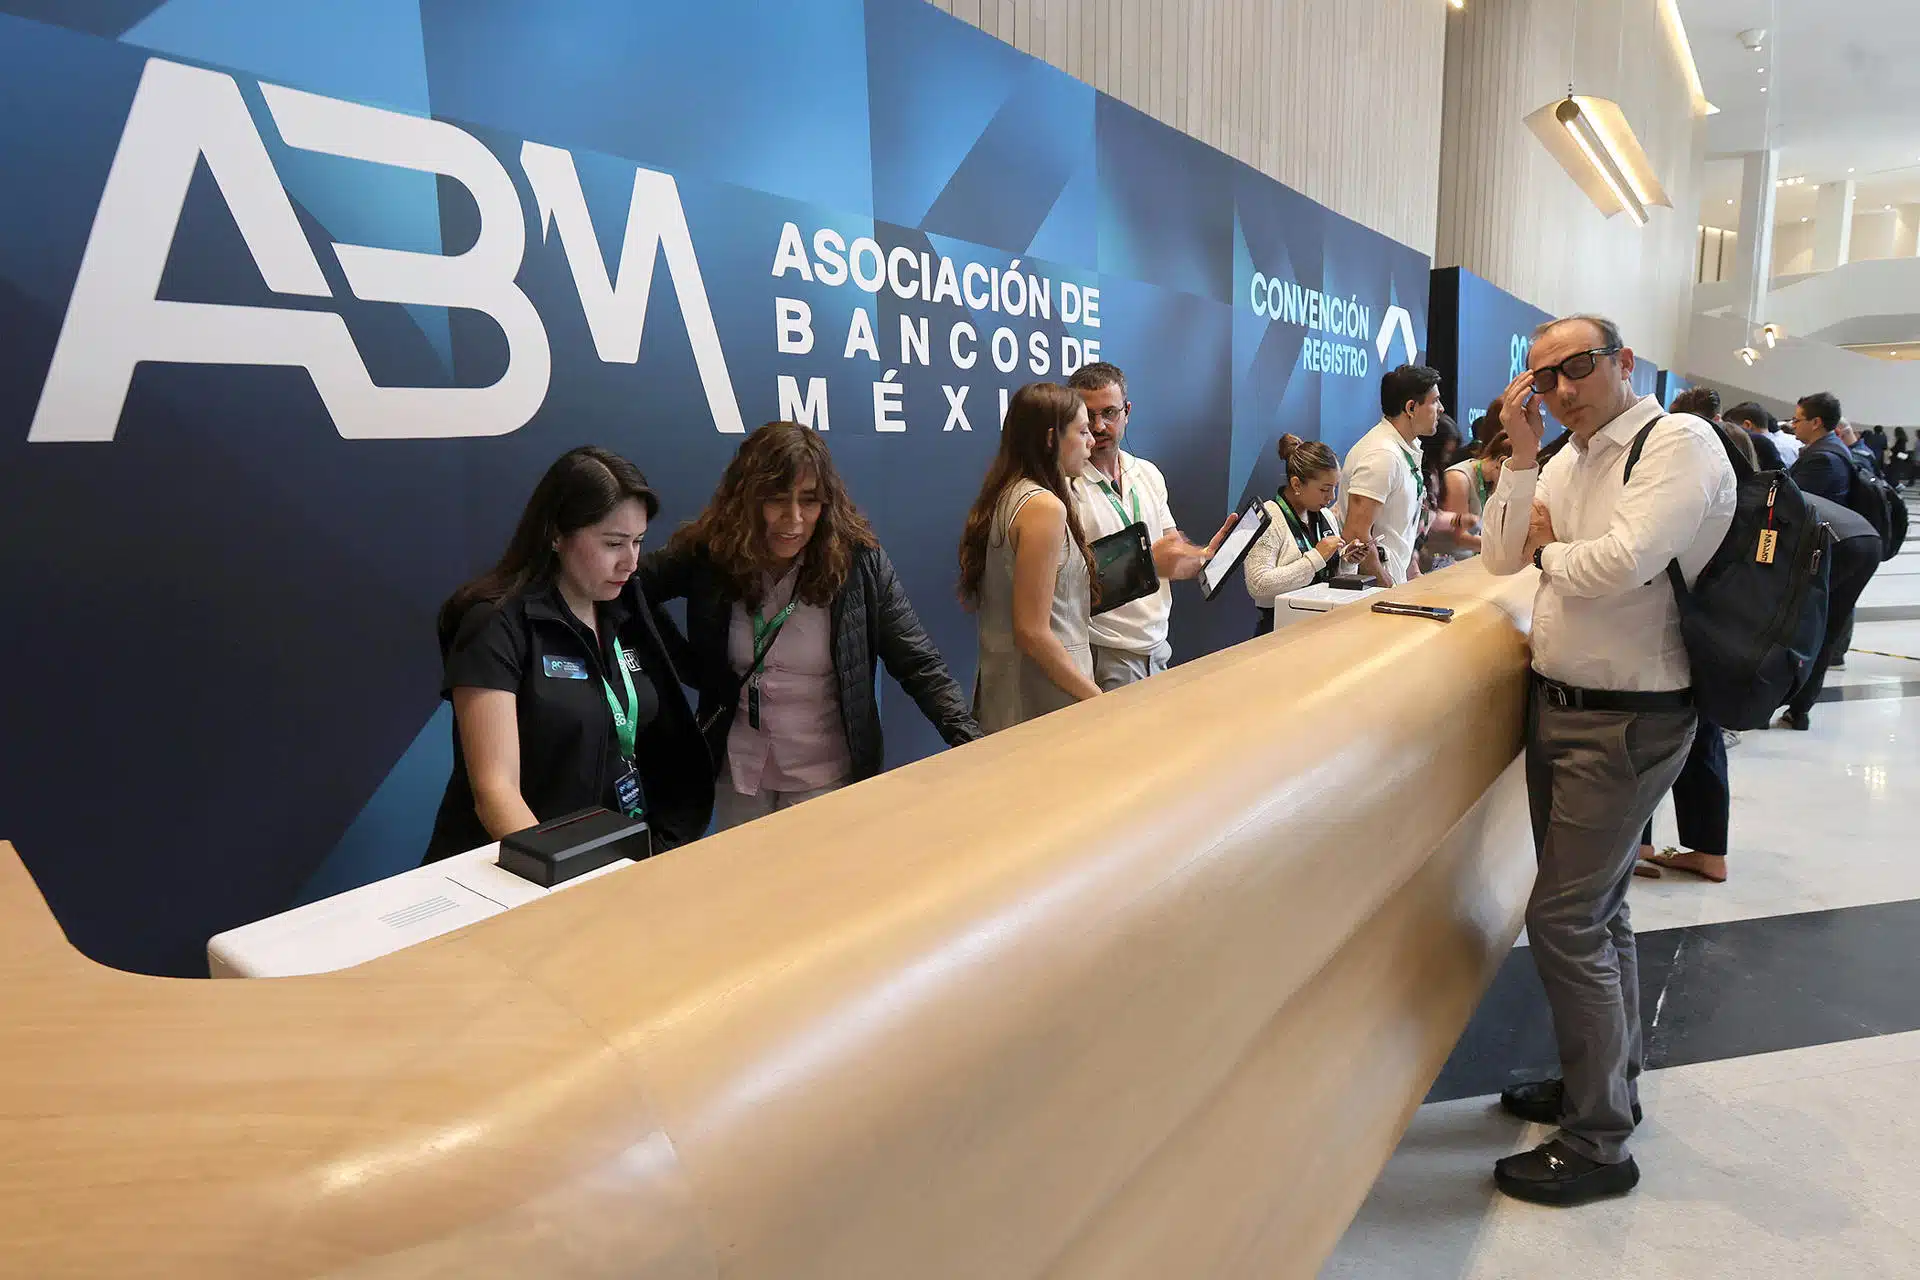
La Asociación de Bancos de México (ABM) proyecta elevar la penetración del crédito del 38% al 45% del PIB mediante un compromiso formal de colocar 4 billones de pesos en nuevo financiamiento para 2030, respaldado por utilidades récord de 304,000 millones de pesos y una sólida capitalización del 19%.
El mercado confirma la rentabilidad como motor de la expansión crediticia
Las utilidades históricas del sistema financiero mexicano se definen hoy como un recurso proporcional al capital invertido y un habilitador de solvencia. Durante 2025, la banca múltiple alcanzó beneficios netos sin precedentes, sumando 304,000 millones de pesos. Esta acumulación de capital no es un dato aislado, sino la base técnica que permite al gremio financiero asumir el compromiso de inyectar 4 billones de pesos en crédito nuevo durante los próximos cuatro años.
El objetivo estratégico es contundente: desplazar la aguja del financiamiento respecto al Producto Interno Bruto (PIB) desde el 38% actual hasta un 45% para el cierre de la década. Este despliegue de recursos busca transformar la liquidez del sistema en activos productivos que dinamicen la economía real.
El peso mexicano bajo presión por la tensión comercial y el conflicto en Oriente Medio

El peso mexicano cae a 17.84 tras la investigación comercial de EE. UU. y el alza del petróleo en 2026. Conoce el impacto y las proyecciones del tipo de cambio.
Pilares de estabilidad y el impulso del nearshoring
La narrativa de la ABM se sostiene sobre tres ejes macroeconómicos que garantizan la viabilidad de esta expansión:
- Gestión del Margen Financiero: A pesar de que el Banco de México ha iniciado una fase de flexibilización en la tasa de referencia tras alcanzar niveles del 11.25%, los ingresos acumulados han fortalecido el patrimonio de las instituciones.
- Fortaleza de Capital: El índice de capitalización del sistema financiero supera el 19%. Este nivel de protección permite absorber riesgos operativos y proyectar un crecimiento agresivo de la cartera de crédito sin comprometer la estabilidad del sistema.
- Demanda por Relocalización: El fenómeno del nearshoring y el "Plan México" exigen una infraestructura logística e industrial que requiere financiamiento a gran escala. La banca comercial se posiciona como el actor principal para capitalizar esta demanda de inversión extranjera y nacional.
Dinámica reciente y el crecimiento exponencial del crédito
En los informes correspondientes a marzo de 2026, la presidencia de la ABM ha señalado que el crédito se expande a una velocidad diez veces superior al ritmo de la economía general. Este dinamismo ha permitido integrar a 14,000 nuevas Micro, Pequeñas y Medianas Empresas (MiPyMEs) al sistema de financiamiento formal en los últimos diez meses.
Se observa en la práctica que el sector se dirige hacia una meta de cobertura del 30% para las MiPyMEs en 2030. No obstante, el inicio de 2026 refleja una ligera desaceleración real del 0.3% en las utilidades. Este ajuste responde a la normalización de las tasas de interés y a una competencia creciente por parte de las instituciones financieras digitales y las denominadas "fintech" de depósito.
Proyecciones estratégicas y acuerdos de bancarización
Los resultados demuestran una alineación entre la banca y el Gobierno Federal a través de acuerdos que se materializarán en el corto plazo:
Impulso al sector empresarial y vivienda
Se anticipa que el próximo trimestre traiga consigo la formalización del "monotributo" o esquema de pago simplificado. Esta medida facilitará la bancarización de pequeñas unidades económicas, otorgándoles acceso inmediato a la bolsa de recursos prometida. En paralelo, el crédito al consumo y a la vivienda mantiene una trayectoria ascendente del 7.1% anual, estimando que la cartera total supere los 8.2 billones de pesos al finalizar 2026.
Inversión en infraestructura digital
La banca destinará más de 25,000 millones de pesos adicionales durante este año para robustecer la ciberseguridad y las plataformas de pagos electrónicos. Esta inversión busca reducir la dependencia del efectivo y mejorar la eficiencia transaccional del sistema.
El petróleo a 100 dólares sacude los mercados y presiona al peso mexicano
El petróleo supera los 100 dólares y provoca la caída del peso mexicano a 17.84. Analizamos el impacto en la BMV, las aerolíneas y las recomendaciones de inversión.
Evolución histórica: De la solvencia a la función social
Para comprender la defensa actual de los márgenes de utilidad, es imperativo analizar la metamorfosis del sistema desde la crisis de 1994. Tras el colapso que derivó en el rescate del Fobaproa, la prioridad de la banca durante décadas fue la supervivencia y la reconstrucción de su base de capital.
El periodo comprendido entre 2018 y 2025 representa un punto de inflexión, donde la banca alcanzó su mayor rentabilidad histórica, acumulando 1.4 billones de pesos en utilidades. Este resultado fue producto de una disciplina fiscal estatal que limitó el endeudamiento externo y una política monetaria restrictiva que favoreció los márgenes bancarios. En la actualidad, el enfoque ha transitado de la simple búsqueda de "solvencia" hacia una "función social", donde la rentabilidad se convierte en la herramienta para financiar el desarrollo nacional.
Mapa de actores y efectos en el ecosistema financiero
La ejecución de este plan de colocación masiva genera un impacto diferenciado en el mercado:
- Beneficiarios del sistema: Las MiPyMEs acceden por primera vez a cuotas de recursos específicas, mientras que los accionistas de las instituciones mantienen un Retorno sobre Capital (ROE) competitivo bajo estándares internacionales.
- Sectores en riesgo: Los prestamistas no regulados y la banca informal pierden terreno ante la agresiva estrategia de bancarización. Por otro lado, los usuarios con menor capacidad financiera enfrentan el riesgo de sobreendeudamiento debido a la expansión masiva del crédito al consumo.