Tras completar su primer año de operaciones, Openbank se consolida en el mercado mexicano superando el millón de usuarios y procesando más de 20 millones de transacciones, impulsado por una estrategia de rendimientos competitivos y el respaldo institucional de Grupo Santander.
Expansión acelerada: El hito del primer millón de usuarios
Al cierre del 18 de marzo de 2026, Openbank ha demostrado una capacidad de escalabilidad inusual para un neobanco en su fase de lanzamiento. Juan José Galnares, CEO de la entidad en México, confirmó que la base de usuarios se triplicó en apenas seis meses, pasando de 300,000 clientes en septiembre de 2025 a la cifra actual. Este crecimiento no solo es volumétrico; el nivel de actividad transaccional sugiere una tasa de adopción orgánica que posiciona al banco como un actor relevante en el ecosistema financiero nacional.
El éxito de esta fase inicial se fundamenta en una arquitectura de servicio diseñada para capturar liquidez de forma masiva. La implementación de herramientas como "Apartados Open", con rendimientos anuales de hasta el 13%, ha servido como el principal motor de atracción para una generación de ahorradores que busca maximizar su capital en un entorno de tasas de interés aún atractivas.
El regreso de la Colección Gelman Santander: Frida Kahlo, Rivera y Tamayo en el MAM
Tras 20 años, 68 obras de la Colección Gelman Santander (Kahlo, Rivera, Tamayo) se exhiben en el Museo de Arte Moderno (MAM) de CDMX. Detalles de la curaduría.
Factores determinantes en la arquitectura de crecimiento
El mercado confirma que la propuesta de valor de Openbank descansa sobre tres pilares que han neutralizado la resistencia del usuario tradicional hacia la banca digital:
- Confianza Institucional: A diferencia de las fintechs independientes, Openbank opera bajo el paraguas de Grupo Santander. Este respaldo mitiga la percepción de riesgo, permitiendo que usuarios de segmentos más conservadores migren sus ahorros a una plataforma 100% digital.
- Estrategia "Zero Fees": La eliminación total de comisiones por manejo de cuenta o saldos mínimos ha sido el factor decisivo para capturar al segmento joven, históricamente desatendido o penalizado por la banca convencional.
- Rendimientos Agresivos: La oferta de tasas de doble dígito ha permitido una captación de depósitos acelerada, compitiendo directamente con los rendimientos ofrecidos por Sofipos y otros neobancos consolidados.
Ajustes de madurez: Evolución de la oferta comercial
Se observa en la práctica un cambio estratégico reciente. Desde el 10 de marzo de 2026, la entidad ajustó los límites de sus tasas promocionales, restringiendo el rendimiento del 13% a los primeros 40,000 pesos de saldo, mientras que el excedente se remunera al 7.3%. Los resultados demuestran que este movimiento, calificado como "madurez de cartera", busca equilibrar el costo de fondeo una vez alcanzada la masa crítica de clientes necesaria para la sostenibilidad del modelo.
Para conmemorar su primer aniversario y mantener el impulso de captación, el banco ha desplegado una campaña de incentivos que incluye el sorteo de vehículos entre cuentahabientes activos, reforzando la fidelización de su base actual mientras diversifica su perfil de usuario.
Cortina investiga la fractura de medallas en los Juegos de Invierno 2026
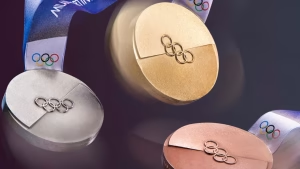
Cortina abre una investigación formal tras reportes de fractura en medallas de los Juegos 2026. Analizamos las fallas y el protocolo de calidad.
Proyecciones: Hacia la diversificación del crédito y PyMEs
La hoja de ruta para el segundo trimestre de 2026 apunta hacia una segunda fase de expansión centrada en el crédito al consumo y soluciones financieras para PyMEs. El objetivo institucional es capitalizar la tendencia de digitalización en México para convertir a los usuarios de ahorro en clientes de nómina digital y crédito.
En el horizonte cercano, la competencia se intensificará con la consolidación de jugadores como Revolut y Bineo. Ante este escenario, se prevé que Openbank acelere la integración de herramientas de inversión personalizada y seguros, apalancándose en la infraestructura tecnológica que el grupo ha perfeccionado desde su origen en España en 1995.
Contexto: La canibalización estratégica del modelo físico
La incursión de Openbank en México no es fortuita; representa la respuesta defensiva y ofensiva de Santander ante el avance de competidores como Nu y Mercado Pago. Históricamente, la banca mexicana se blindó tras barreras físicas y altas concentraciones, pero la reforma a la Ley Fintech y la aceleración digital post-pandemia alteraron las reglas del juego. Openbank es hoy la punta de lanza de una banca tradicional que ha entendido la necesidad de transformar su propio modelo operativo para sobrevivir en la era del smartphone, priorizando la eficiencia del costo por cliente sobre la red de sucursales.
Actores Identificados:
- Beneficiarios: Nativos digitales que acceden a servicios financieros premium sin costos operativos; Grupo Santander, que rejuvenece su cartera y optimiza márgenes.
- Afectados: Banca de sucursales con estructuras de costos elevadas; competidores con menor capacidad de fondeo que no pueden sostener la guerra de tasas frente al capital de Santander.